Dane Biura Informacji Kredytowej za sierpień 2026 roku pokazują rekordową średnią kwotę kredytu mieszkaniowego i wartość akcji kredytowej wyższą o 51 procent niż rok wcześniej. Dla kogoś, kto planuje budowę, liczy się jednak nie tylko to, ile bank pożyczy, ale też kiedy wypłaci.
Biuro Informacji Kredytowej opublikowało 28 września dane o kredytach udzielonych w sierpniu 2026 roku. Kredytów mieszkaniowych jest coraz więcej i są coraz wyższe.
W sierpniu banki udzieliły o 41,1 procent więcej kredytów mieszkaniowych niż rok wcześniej, a ich łączna wartość wzrosła o 51,1 procent i po raz kolejny przekroczyła 13 miliardów złotych.
Średnia kwota kredytu wyniosła 489,29 tysiąca złotych, o 7,1 procent więcej niż w sierpniu 2025 roku. BIK nazywa to poziomem rekordowym.
W całym okresie od stycznia do sierpnia liczba kredytów mieszkaniowych była wyższa o 44,9 procent, a ich wartość o 56,5 procent.
Co z tego wynika dla budującego
Średnia obejmuje wszystkich: kupujących mieszkania od dewelopera, z rynku wtórnego i budujących domy. Dla tej ostatniej grupy ważniejsza od samej kwoty jest jedna rzecz, o której statystyka nie mówi. Kredyt na budowę bank wypłaca w transzach, a przed każdą sprawdza postęp prac.
Więcej wniosków w bankach oznacza też więcej pracy u analityków i inspektorów. Warto to uwzględnić w kalendarzu: decyzja kredytowa i pierwsza transza mogą przyjść później, niż zakłada optymistyczny plan. Jak rozliczanie transz wygląda w praktyce, opisaliśmy w tekście o kredycie na budowę w transzach.
Gdzie prefabrykacja trafia w rytm banku
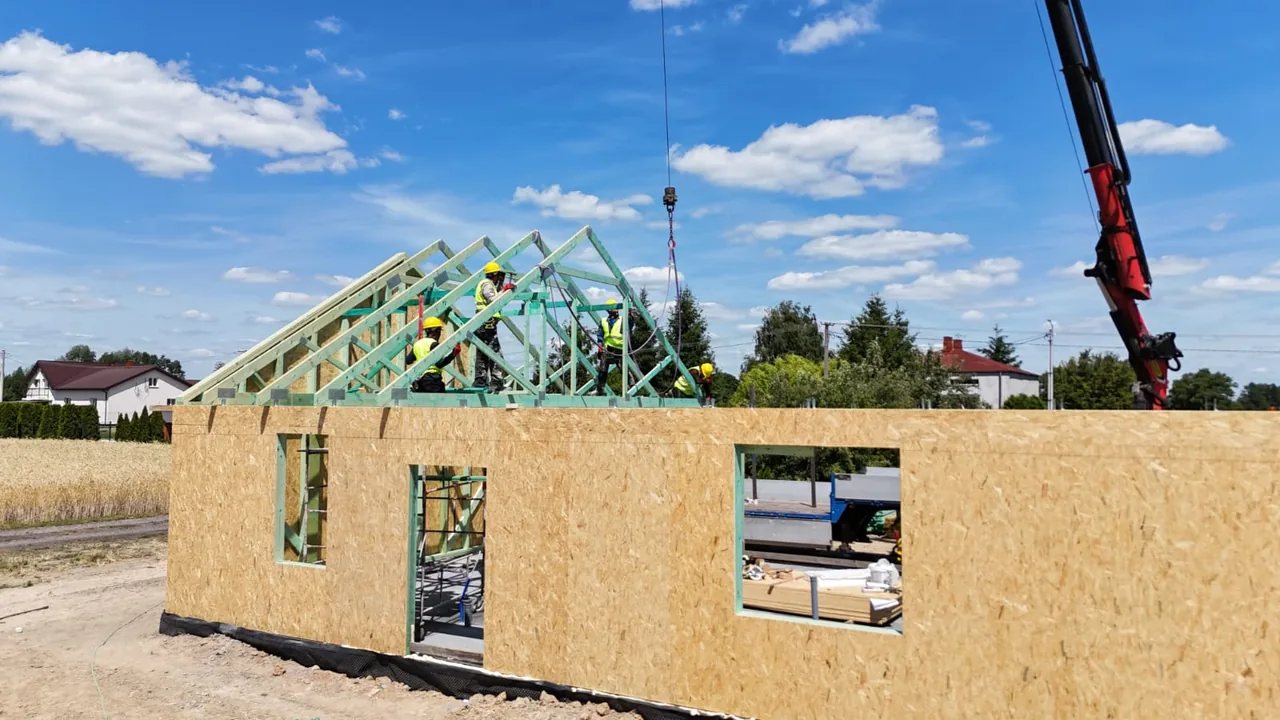
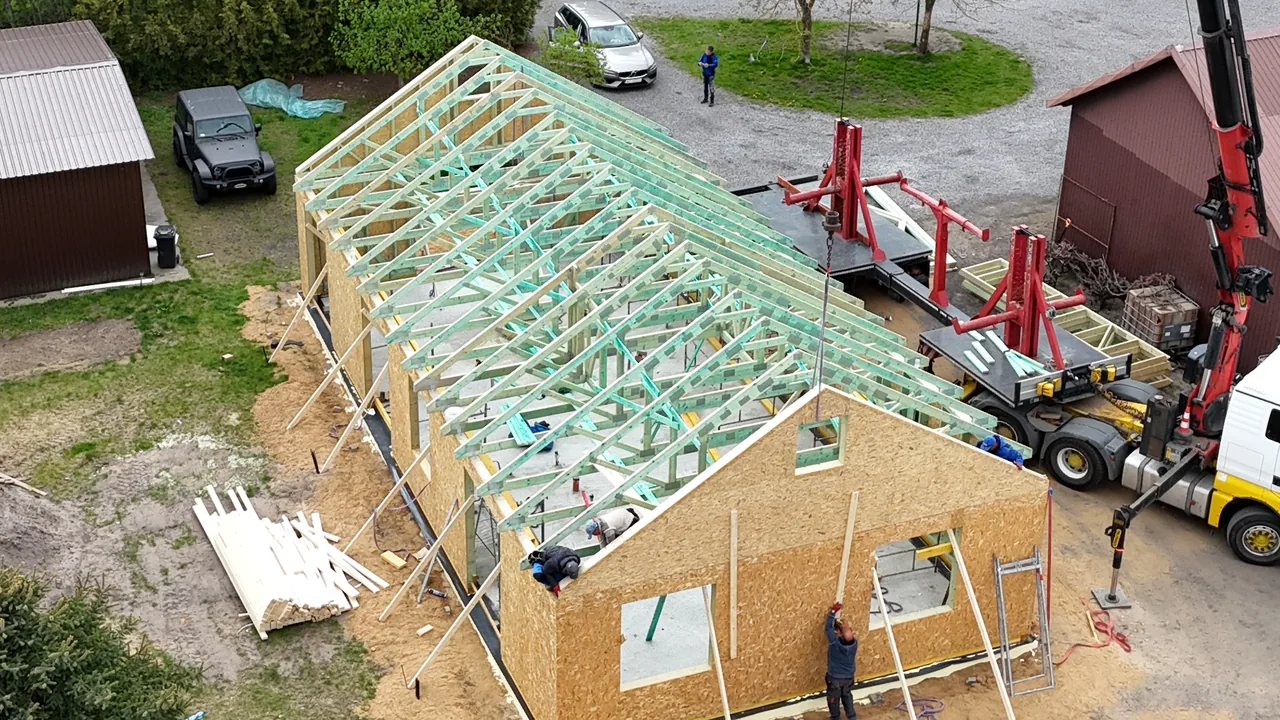
Przy domu z prefabrykacji największa wpłata przypada przed montażem, bo wtedy rusza produkcja w hali. Bank musi o tym wiedzieć z góry. Dlatego harmonogram wpłat dopasowujemy do wytycznych konkretnego banku, zanim klient podpisze umowę kredytową. Kolejność wpłat i powód każdej z nich rozpisaliśmy w poradniku kiedy płaci się za dom z prefabrykacji.
Krótszy czas budowy działa na korzyść kredytobiorcy. Licząc od fundamentu, budowa trwa u nas do ośmiu tygodni, zwykle krócej: fundament około dwóch tygodni, montaż trzy do czterech. To mniej miesięcy, w których płaci się jednocześnie odsetki od wypłaconych transz i czynsz za obecne mieszkanie.
Kwota kredytu a cena domu
Dla porównania: nasz DOM Z7 OPTIMUS o powierzchni 84 m² kosztuje 293 000 złotych w standardzie deweloperskim podstawowym.
Poza ceną domu zostają: działka, geodeta, badanie geologiczne, kierownik budowy, przyłącza mediów oraz taras i opaska wokół budynku. Transport domu na działkę wyceniamy osobno, pod konkretny adres. Te pozycje warto policzyć, zanim złoży się wniosek, bo bank pyta o całą inwestycję, a nie o sam budynek.

Dom z katalogu
DOM Z7 optimus
Dom przyszłości w technologii szkieletowej PREMIUM. Zoptymalizowana funkcjonalność z tarasem 20 m².
293 000 zł brutto
Zobacz ten dom →Opracowano na podstawie komunikatu BIK „Dane o rynku kredytów bankowych w sierpniu 2026 r.”, opublikowanego 28 września 2026. Stan na 30 września 2026.
Eksperci budownictwa energooszczędnego
Zespół DOMY przyszłości
Piszemy z budów, które prowadzimy na Mazowszu. Dzielimy się tym, co działa w praktyce - bez ściemy, w trosce o Wasz lepszy dom.