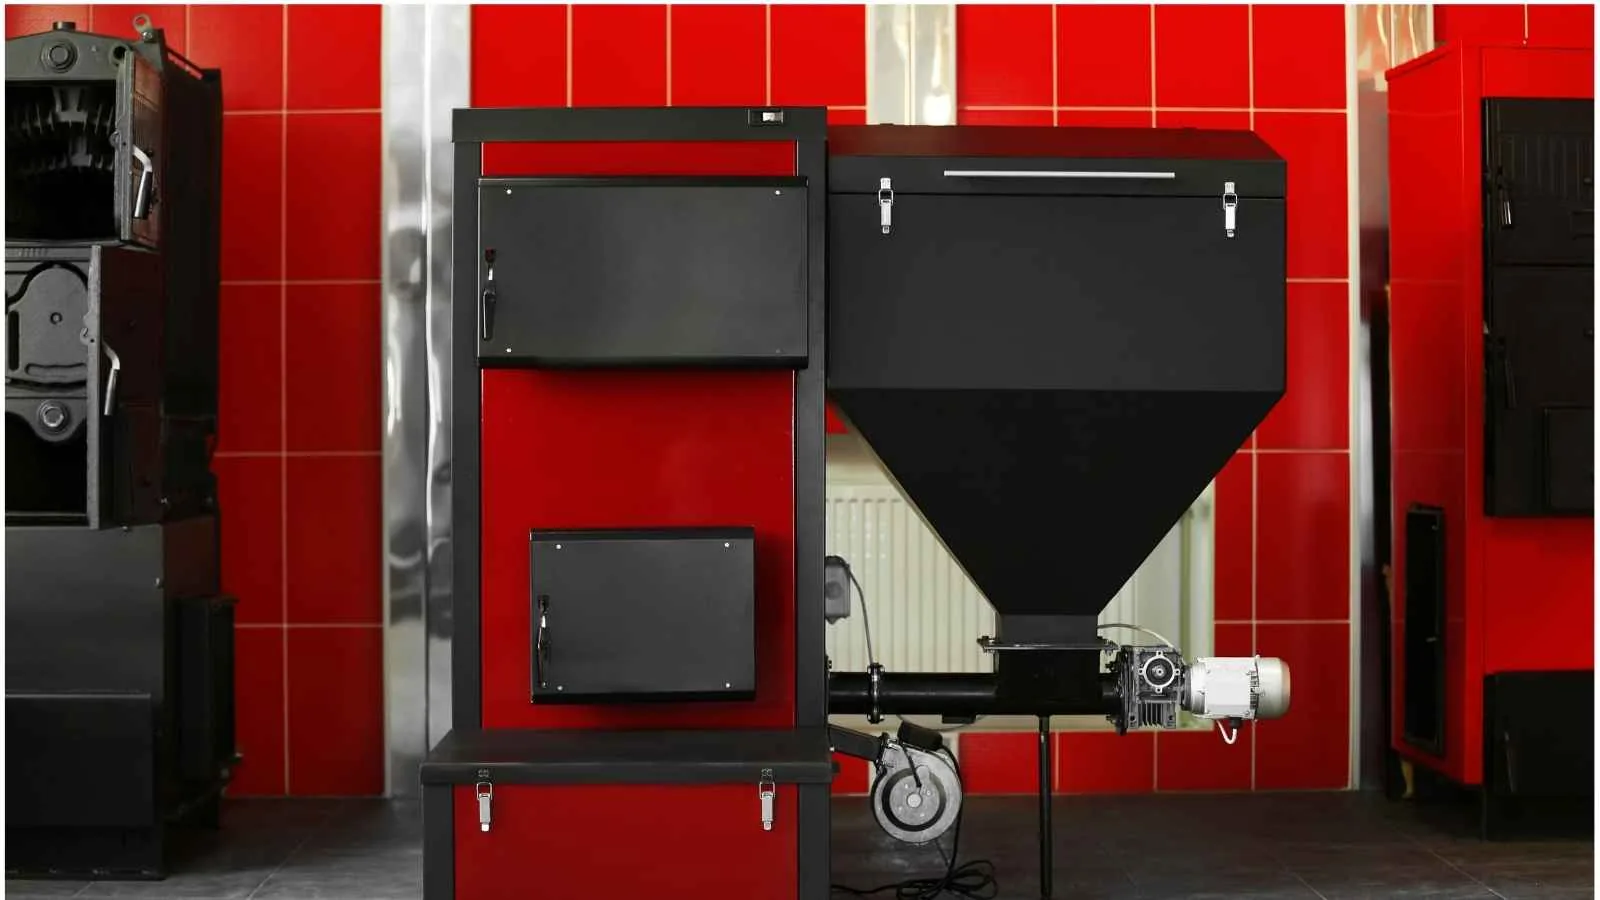
Banki zaczęły traktować ogrzewanie jako czynnik ryzyka. Dom z kopciuchem to niższe LtV, wyższy wkład własny i dłuższa analiza. W tym samym czasie luty 2026 przyniósł rekord: 10,6 mld zł hipotek w miesiąc.
Do niedawna bank patrzył na metraż, lokalizację i zdolność. Teraz patrzy też na to, czym dom jest ogrzewany.
Bankier.pl opisał to w artykule „Mieszkaniowa okazja może okazać się kłopotem. Chodzi o ogrzewanie". Sedno jest takie: nieruchomość z ogrzewaniem węglowym część banków traktuje jako podwyższone ryzyko.
Co to znaczy w praktyce
Nie chodzi o automatyczną odmowę. Chodzi o LtV, czyli stosunek kwoty kredytu do wartości nieruchomości. Przy domu z piecem węglowym bank potrafi ten wskaźnik obniżyć, co oznacza wyższy wkład własny niż standardowe 20% i niższą kwotę kredytu.
Do tego dochodzą dodatkowe wyceny, analizy i warunki. Ekspertka Expander Advisors mówi wprost, że piec węglowy nie przekreśla wniosku, ale potrafi mocno skomplikować całą procedurę.
Skąd ta ostrożność banków
Z uchwał antysmogowych. Instalowanie nowych pieców węglowych jest już zakazane, a w wielu województwach wyznaczono terminy wymiany starych kotłów, najczęściej między 2026 a 2030 rokiem.
Bank patrzy na to jak na przyszły koszt wpisany w nieruchomość. Wymiana źródła ciepła to 20 000 do 50 000 zł, a przy zaostrzaniu przepisów dom z kopciuchem może po prostu stracić na wartości. Kredyt ma być zabezpieczony nieruchomością, więc bank liczy to ryzyko za klienta.
Druga strona: zielone hipoteki
Kilka banków wdrożyło albo przygotowuje kredyty z niższym oprocentowaniem dla nieruchomości w klasie energetycznej A i A+. Rzeczpospolita ujęła to krótko: kredyt mieszkaniowy może być tańszy, o ile jest eko.
Czyli ta sama zmiana, która karze węgiel, premiuje dom energooszczędny.
Rynek w tym czasie rośnie
Dane BIK za luty 2026 pokazują skalę: udzielono o 54,1% więcej kredytów mieszkaniowych niż rok wcześniej, łącznie 10,6 mld zł w jednym miesiącu. Średnia kwota kredytu wyniosła 454 tys. zł.
Wnioski rosły jeszcze szybciej, bo o 67,4% rok do roku, a średnia wnioskowana kwota sięgnęła 497 tys. zł. To historyczny rekord i analitycy BIK spodziewają się przekroczenia pół miliona w kolejnych miesiącach.
Rachunek za ogrzewanie też widzi bank
Polska jest trzecim krajem w Unii pod względem udziału kosztów ogrzewania w domowym budżecie. Sięga u nas prawie 8%, przy średniej unijnej 4,6%.
To nie jest ciekawostka statystyczna, tylko liczba, którą bank przelicza na zdolność kredytową. Dom z wysokimi rachunkami zostawia mniej pieniędzy na ratę, więc obniża zdolność swojego właściciela.
Czy ten boom potrwa
Liczba wniosków wzrosła w lutym o 34,5% rok do roku i o 22,6% względem stycznia, więc kolejka rośnie szybciej niż akcja kredytowa.
Warto jednak wiedzieć, że akcja rośnie mimo podwyżek oprocentowania stałego w kilku bankach w marcu. Analitycy nazywają to ciszą przed burzą i ostrzegają, że wyższe stawki stałe mogą wyhamować zdolność kredytową w drugim kwartale.
Co z tego wynika dla budującego
Jeśli budujesz nowy dom, ta zmiana działa na twoją korzyść. Pompa ciepła, rekuperacja i fotowoltaika przestały być dodatkiem podnoszącym prestiż, a stały się elementem, który bank realnie wycenia.
W naszym standardzie Full Premium ogrzewanie to kanałowa pompa ciepła powietrze-powietrze, a do tego fotowoltaika 8 kWp. Żadnego komina, żadnego kotła i żadnego terminu wymiany wiszącego nad domem za pięć lat.
Eksperci budownictwa energooszczędnego
Zespół DOMY przyszłości
Od ponad 200 zrealizowanych domów na Mazowszu dzielimy się tym, co działa w praktyce - bez ściemy, w trosce o Wasz lepszy dom.